Redacción: Tu Seguro Coche
Actualizado el 22/10/2026
Contenido informativo elaborado con apoyo de IA. No consta revisión profesional individual. Consulta las condiciones de tu póliza para tu caso.
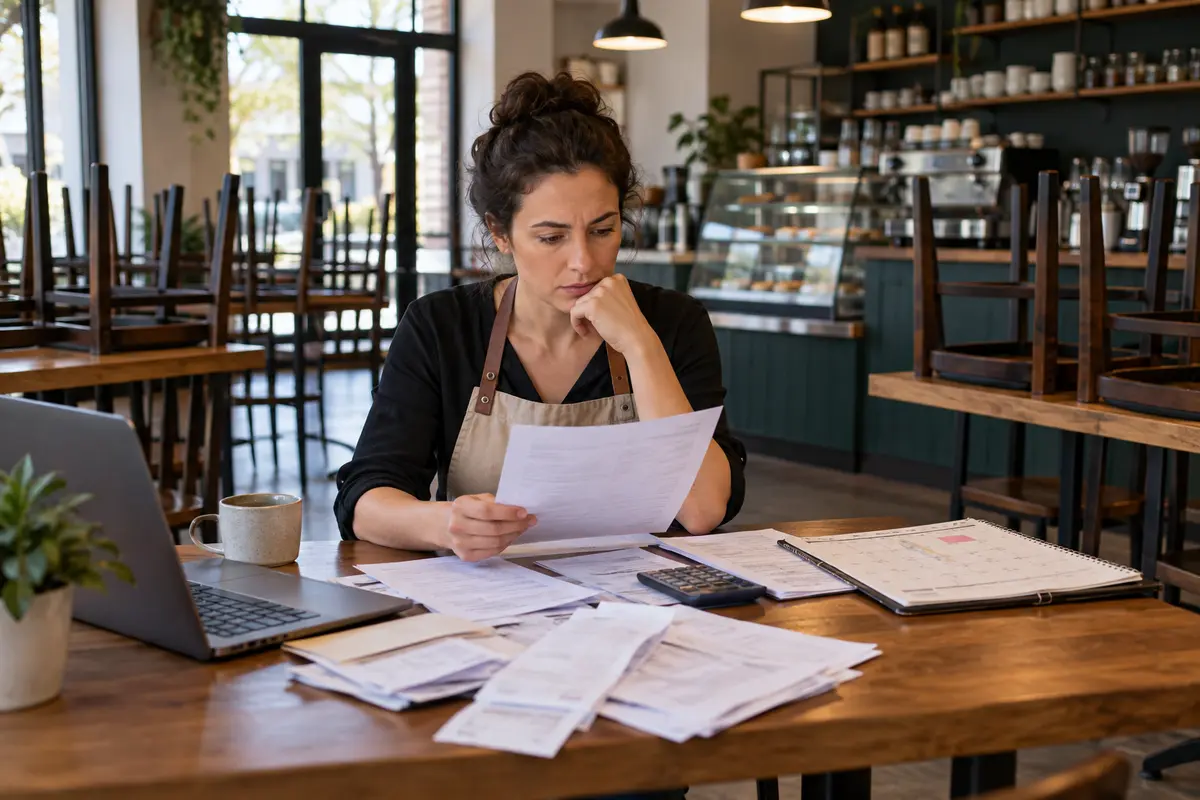
El seguro de lucro cesante, también llamado en algunas pólizas pérdida de beneficios, puede indemnizar el rendimiento económico que se habría obtenido si no hubiera ocurrido el siniestro descrito en el contrato. No convierte cualquier bajada de ventas en una indemnización: deben coincidir el hecho cubierto, el periodo, la actividad y el método de cálculo pactados.
El artículo 63 de la Ley de Contrato de Seguro permite contratarlo de forma autónoma o añadirlo a otro seguro. Para una empresa suele coordinarse con garantías de daños materiales, avería u otros riesgos, pero la relación concreta depende de cada póliza.
Qué puede incluir la indemnización
En ausencia de pacto expreso distinto, el artículo 65 menciona tres partidas: pérdida de beneficios durante el periodo previsto, gastos generales que continúan y gastos que sean consecuencia directa del siniestro asegurado. La contabilidad debe separar cada concepto y evitar contar dos veces la misma pérdida.
El artículo 66 permite asegurar la pérdida de beneficios y los gastos generales soportados mientras una empresa queda total o parcialmente paralizada por los acontecimientos delimitados. Por tanto, no basta con que el negocio cierre: la causa de la paralización debe estar contemplada.
Facturación perdida no es beneficio perdido
La facturación es ingreso bruto. Para estimar el perjuicio suelen importar margen, costes variables evitados, gastos fijos mantenidos, estacionalidad, tendencia previa y capacidad de recuperar ventas. La fórmula aplicable está en el contrato; una regla publicada en internet no sustituye los estados reales ni el periodo de indemnización.
Si quieres plantear una necesidad de continuidad, contacta por WhatsApp en el +34 711 55 71 96 o por correo en info@tusegurocoche.es. La disponibilidad de una solución depende de actividad, garantías y evaluación del riesgo.
Consulta tu seguro de empresas
Consulta las coberturas y requisitos. La disponibilidad de contratación está pendiente de confirmación.
Preparar mi consultaUna consulta no contrata ni activa cobertura.
El siniestro causante y el periodo de indemnización
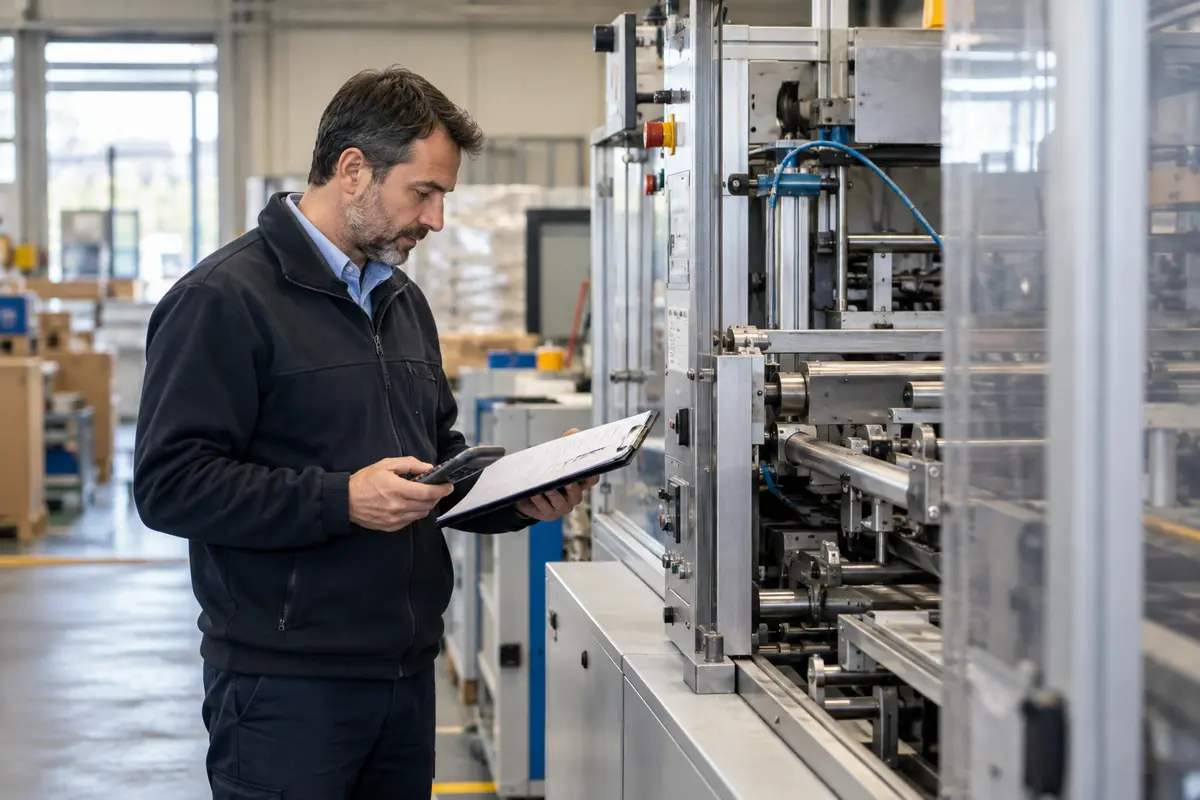
Identifica qué evento activa la garantía: por ejemplo, un daño material amparado en el local o maquinaria. Revisa franquicia temporal, periodo máximo, dependencias de proveedores o clientes, imposibilidad de acceso y gastos adicionales. Que una causa afecte al negocio no implica que todas sus consecuencias estén cubiertas.
El periodo de indemnización no tiene por qué coincidir con la duración de la reparación. Puede estar limitado por contrato y exige acreditar cómo evoluciona la pérdida. Planifica escenarios realistas: tiempo de reposición, permisos, traslado, recuperación de clientes y capacidad alternativa.
Coordina esta garantía con los bienes asegurados: la diferencia entre continente y contenido ayuda a identificar qué daño material se tramita por separado. Si el hecho activador es un fuego, revisa además qué contempla el seguro de incendio.
Dos aseguradoras requieren coordinación
Si el seguro de lucro cesante y el de daños sobre un mismo objeto están con entidades diferentes, el artículo 64 obliga a comunicar sin demora a cada una la existencia del otro contrato, junto con aseguradora, suma y elementos esenciales. No ocultes la coordinación ni presupongas que una entidad avisará a la otra.
Ejemplo orientativo
Una cafetería sufre un daño cubierto que obliga a cerrar seis semanas. Conserva ventas históricas, reservas canceladas, nóminas, alquiler, costes variables evitados y gastos razonables para reabrir. La aseguradora contrasta esos datos con el siniestro activador, el periodo y la fórmula pactada. No se indemniza automáticamente toda la facturación que habría entrado.
En una fábrica, una máquina parada puede reducir solo una línea. La empresa debe documentar capacidad alternativa, producción aplazada y ventas recuperadas. La paralización parcial también puede analizarse si el contrato la contempla.
Las medidas razonables para reducir la pérdida deben quedar documentadas. Consulta los deberes y gastos generales de aminoración y salvamento, sin confundirlos con una autorización automática de cualquier coste.
Documentación que conviene preparar
- Póliza de daños y anexo de pérdida de beneficios, con sumas y periodos.
- Cuentas mensuales comparables de varios ejercicios y presupuesto vigente.
- Ventas, márgenes, inventario, nóminas y gastos fijos identificables.
- Partes técnicos, cronología de reparación y decisiones para reducir la parada.
- Comunicaciones de proveedores, clientes y autoridades cuando sean relevantes.
Mantén una trazabilidad entre documento, fecha y cifra. Si aplicas estimaciones, explica el método y conserva su base.
Preguntas habituales
¿Puedo fijar de antemano una indemnización si solo aseguro beneficios?
El artículo 67 establece que, cuando el contrato tenga exclusivamente por objeto la pérdida de beneficios, las partes no pueden predeterminar el importe de la indemnización.
¿Cubre una caída de demanda sin daño?
Solo si el evento está expresamente dentro del contrato. Una reducción comercial ordinaria no queda cubierta por llamarla lucro cesante.
¿Los gastos para trabajar desde otro local pueden entrar?
Podrían estudiarse si responden directamente al siniestro y al clausulado. Deben ser razonables, documentados y no superar límites aplicables.
Protege la continuidad con datos reales
Revisa seguros para empresas y construye un mapa de dependencias, costes y tiempos. Para estudiar una opción, usa WhatsApp en el +34 711 55 71 96 o el correo info@tusegurocoche.es. Una consulta no confirma cobertura ni sustituye la valoración contable del caso.
---
Contenido editorial de Tu Seguro Coche, elaborado con apoyo de IA y contrastado con las fuentes oficiales enlazadas. Última actualización: 22 de octubre de 2026. No constituye asesoramiento jurídico, médico ni una confirmación de cobertura.
Fuentes y comprobaciones
BOE · Ley de Contrato de Seguro (texto consolidado)
BOE · Ley de Contrato de Seguro (texto consolidado)
BOE · Ley de Contrato de Seguro (texto consolidado)
BOE · Ley de Contrato de Seguro (texto consolidado)
BOE · Ley de Contrato de Seguro (texto consolidado)
Las condiciones particulares y generales de tu póliza determinan las garantías de tu caso. Las fotografías son ilustrativas y no muestran ofertas ni profesionales colaboradores.
Consulta tu seguro de empresas
Consulta las coberturas y requisitos. La disponibilidad de contratación está pendiente de confirmación.
Preparar mi consultaUna consulta no contrata ni activa cobertura.