Redacción: Tu Seguro Coche
Actualizado el 22/10/2026
Contenido informativo elaborado con apoyo de IA. No consta revisión profesional individual. Consulta las condiciones de tu póliza para tu caso.
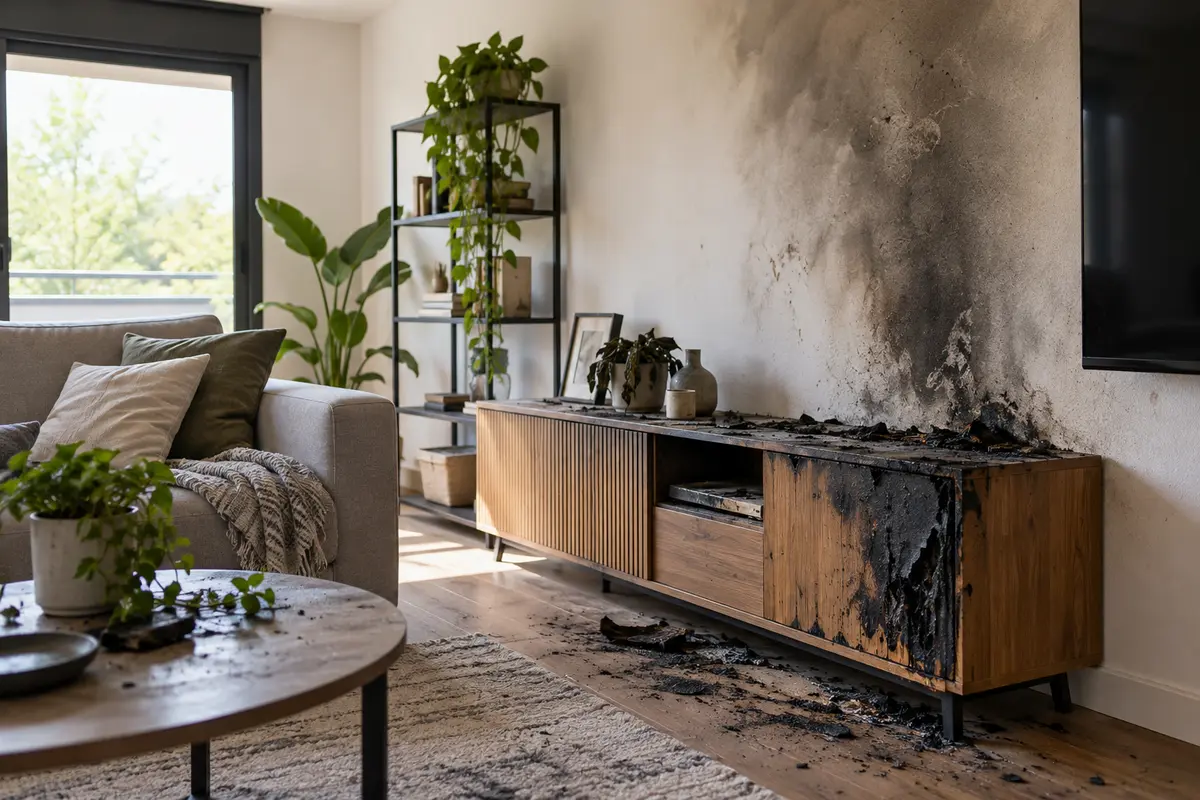
Un seguro de incendio no cubre cualquier perjuicio relacionado de algún modo con calor o humo. La Ley de Contrato de Seguro lo define como la combustión y el abrasamiento con llama capaz de propagarse de objetos que no estaban destinados a quemarse en ese lugar y momento. La indemnización queda limitada por los bienes, capitales, ubicación, garantías y exclusiones de la póliza.
Los artículos 45 a 49 fijan una base legal, pero el contrato concreta el riesgo. Antes de comunicar un siniestro, protege a las personas, avisa a emergencias cuando proceda y no vuelvas a entrar en una zona insegura.
Qué daños materiales contempla la ley
El artículo 49 incluye los daños directos del fuego y las consecuencias inevitables del incendio. También menciona los menoscabos causados por medidas necesarias para impedirlo, cortarlo o extinguirlo, los gastos de transportar efectos asegurados para salvarlos y el daño que sufran esos objetos durante el salvamento.
Puede incluirse el valor de objetos desaparecidos si se acredita su preexistencia y la aseguradora no demuestra que fueron robados o hurtados. No equivale a una cobertura ilimitada: el objeto debe estar asegurado, la suma y los sublímites importan y algunos gastos de extinción solo se cubren si así se pacta.
Objetos especiales que necesitan atención
Cuando la póliza asegura mobiliario, la ley extiende la cobertura a cosas de uso ordinario o común del asegurado y de quienes conviven con él. Sin pacto expreso, deja fuera valores, efectos de comercio, dinero, piedras y metales preciosos, objetos artísticos y otros bienes de valor. Decláralos correctamente y comprueba su límite, ubicación y exigencias de custodia.
Para ordenar una consulta general, escribe por WhatsApp al +34 711 55 71 96 o a info@tusegurocoche.es. No envíes un inventario completo ni documentos sensibles en el primer contacto.
Consulta tu seguro de hogar
Consulta las coberturas y requisitos. La disponibilidad de contratación está pendiente de confirmación.
Preparar mi consultaUna consulta no contrata ni activa cobertura.
Causa, negligencia y exclusiones
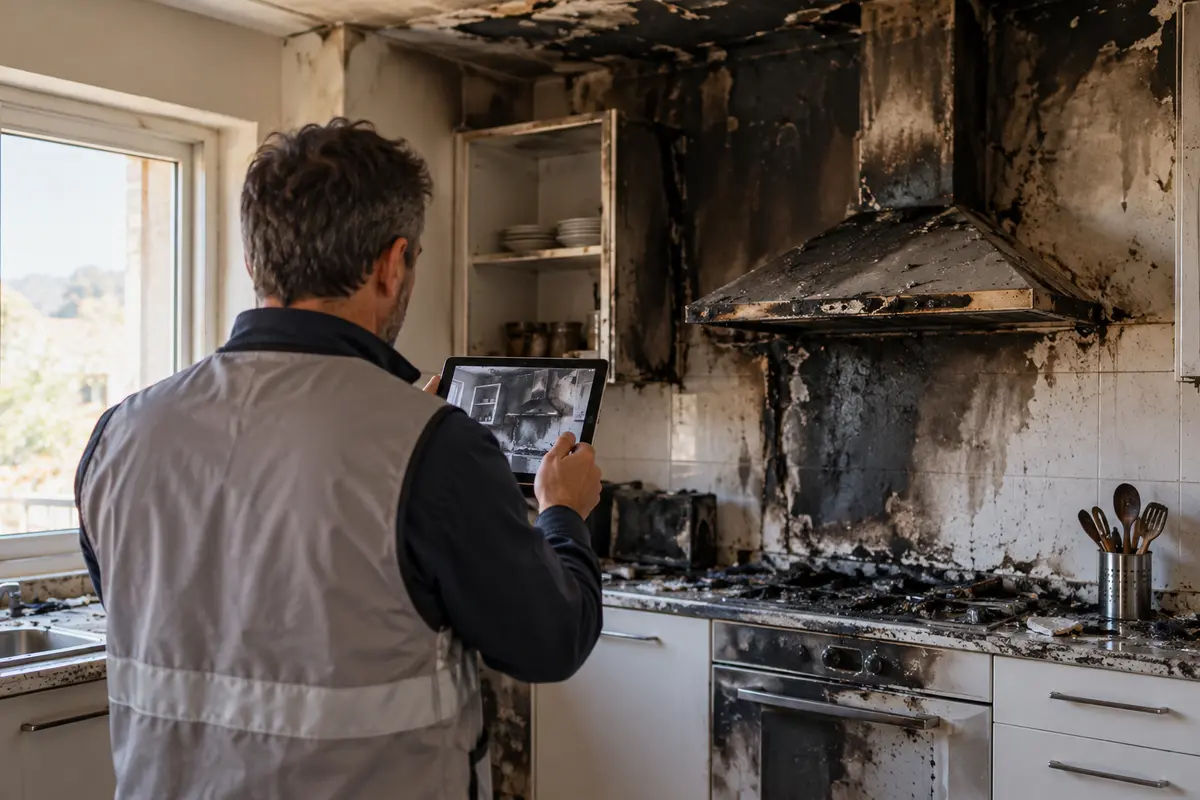
El artículo 48 contempla incendios originados por caso fortuito, por terceros o por negligencia propia o de personas de quienes se responde civilmente. En cambio, excluye los provocados por dolo o culpa grave del asegurado. La entidad deberá estudiar causa, hechos y cláusulas; una conclusión genérica no sustituye la investigación.
Los riesgos extraordinarios se rigen además por su normativa específica. No atribuyas automáticamente cualquier incendio a la cobertura ordinaria o al Consorcio: identifica el fenómeno y consulta la póliza y las reglas aplicables.
La ubicación asegurada también cuenta
El artículo 47 prevé que el deterioro de objetos fuera del lugar descrito excluya la indemnización, salvo que el traslado se hubiera comunicado por escrito y la aseguradora no mostrase disconformidad en quince días. Si cambias muebles, maquinaria o existencias de ubicación, no esperes al siniestro para revisar el contrato.
Ejemplo orientativo
Un fuego accidental daña un mueble, tizna paredes y obliga a mover enseres asegurados. La familia fotografía el estado, conserva facturas razonables de traslado y prepara un inventario con antigüedad real. La entidad debe verificar causa, continente, contenido, límites y si cada gasto encaja. El ejemplo no garantiza que todos los importes sean indemnizables.
Consulta cómo acreditar la preexistencia de los bienes y la diferencia entre continente y contenido.
Qué guardar para tramitar el siniestro
- Número de póliza, fecha, hora y relato cronológico de lo ocurrido.
- Informe de bomberos o autoridad cuando exista.
- Fotografías y vídeos seguros del origen aparente y de cada zona dañada.
- Relación de bienes, pruebas de preexistencia y presupuestos sin alterar restos necesarios.
- Facturas de medidas urgentes y comunicaciones con la entidad.
Actúa para aminorar los daños, pero no pongas en riesgo a nadie ni impidas una inspección que todavía sea posible.
Preguntas habituales
¿El humo sin llamas siempre es incendio?
No. La definición legal exige llama capaz de propagarse. Aun así, otra garantía de la póliza podría contemplar ciertos daños; hay que revisar causa y contrato.
¿Se cubre el dinero quemado?
No se presume incluido. El artículo 46 enumera dinero y otros objetos de valor entre los bienes que requieren pacto expreso en contrario.
¿La cobertura paga reconstrucción y muebles por igual?
No necesariamente. Continente y contenido pueden tener capitales, valoración, límites y franquicias diferentes.
Revisa el riesgo antes del siniestro
Comprueba seguros de hogar, capitales, objetos especiales y ubicación declarada. Para estudiar una opción nueva, utiliza WhatsApp en el +34 711 55 71 96 o el correo info@tusegurocoche.es. La consulta no activa cobertura ni confirma que un siniestro esté amparado.
---
Contenido editorial de Tu Seguro Coche, elaborado con apoyo de IA y contrastado con las fuentes oficiales enlazadas. Última actualización: 22 de octubre de 2026. No constituye asesoramiento jurídico, médico ni una confirmación de cobertura.
Fuentes y comprobaciones
BOE · Ley de Contrato de Seguro (texto consolidado)
BOE · Ley de Contrato de Seguro (texto consolidado)
BOE · Ley de Contrato de Seguro (texto consolidado)
BOE · Ley de Contrato de Seguro (texto consolidado)
BOE · Ley de Contrato de Seguro (texto consolidado)
Las condiciones particulares y generales de tu póliza determinan las garantías de tu caso. Las fotografías son ilustrativas y no muestran ofertas ni profesionales colaboradores.
Consulta tu seguro de hogar
Consulta las coberturas y requisitos. La disponibilidad de contratación está pendiente de confirmación.
Preparar mi consultaUna consulta no contrata ni activa cobertura.