Redacción: Tu Seguro Coche
Actualizado el 13/10/2026
Contenido informativo elaborado con apoyo de IA. No consta revisión profesional individual. Consulta las condiciones de tu póliza para tu caso.
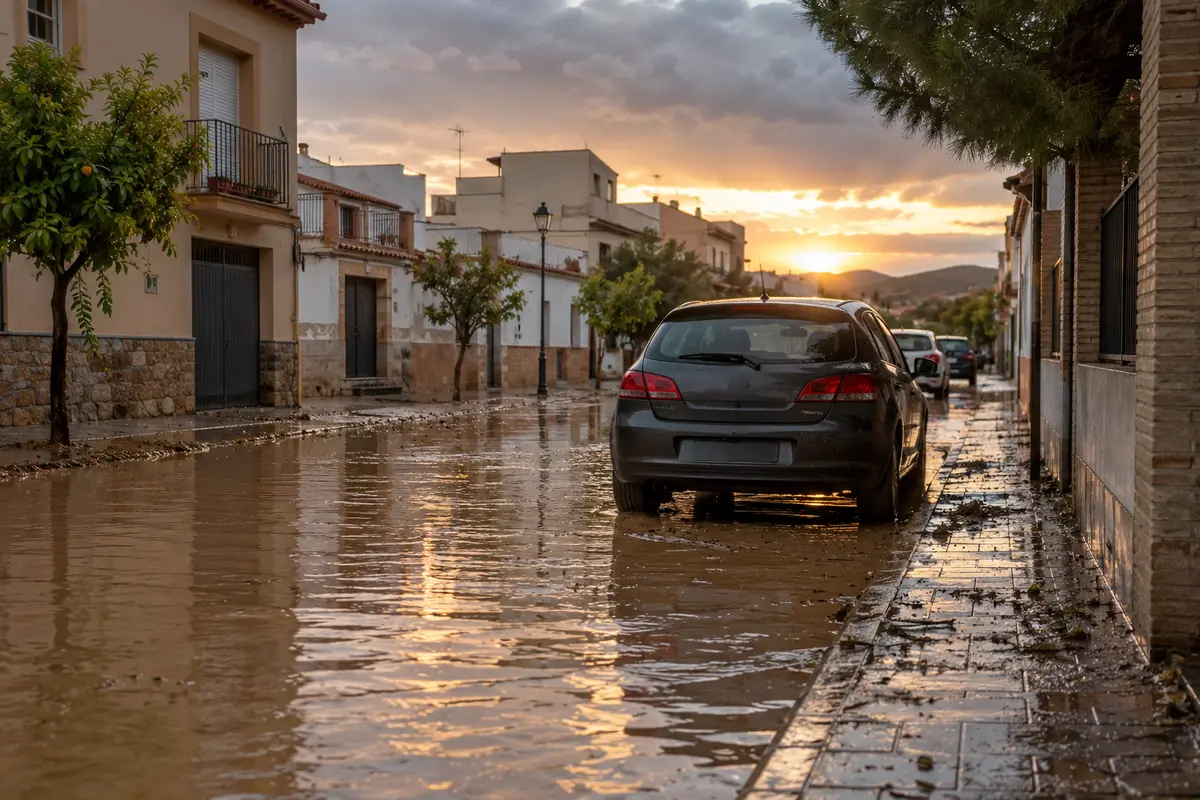
El Consorcio de Compensación de Seguros puede indemnizar daños causados por una inundación extraordinaria cuando el bien o la persona afectados tienen una póliza apta, vigente y al corriente de pago. No cubre cualquier entrada de agua por el solo hecho de que haya llovido: hay que identificar la causa, el bien asegurado y las condiciones del contrato.
Qué se considera un riesgo extraordinario
La guía oficial del Consorcio incluye, entre otros fenómenos naturales, la inundación extraordinaria, el embate de mar, determinados vientos extraordinarios o tornados, terremoto, maremoto, erupción volcánica y caída de aerolitos. También contempla ciertos hechos violentos y actuaciones de Fuerzas Armadas o Fuerzas y Cuerpos de Seguridad en tiempo de paz.
Una filtración por falta de mantenimiento, una rotura de tubería o el agua que entra por una ventana abierta no se convierten automáticamente en inundación extraordinaria. Comunica los hechos sin atribuir la causa por tu cuenta y conserva las evidencias disponibles.
Consulta tu seguro de hogar
Consulta las coberturas y requisitos. La disponibilidad de contratación está pendiente de confirmación.
Preparar mi consultaUna consulta no contrata ni activa cobertura.
Requisitos de la póliza
Para daños materiales debe existir un seguro contratado con una entidad autorizada y estar vigente y pagado cuando ocurre el daño. El Consorcio calcula la indemnización sobre la base de la póliza: bienes, capitales, límites y demás condiciones relevantes siguen importando.
En vivienda, la web oficial señala pólizas que cubran al menos riesgos habituales como incendio, robo o rotura de cristales, o modalidades combinadas. En vehículos, sus preguntas frecuentes explican que puede existir cobertura de riesgos extraordinarios con el seguro obligatorio acompañado de daños al propio vehículo, como lunas, incendio o robo. Confirma tu caso con la entidad o con el propio Consorcio.
Puedes revisar los capitales y el infraseguro del hogar y las garantías de un seguro de hogar. Para consultas generales sobre contratación, Tu Seguro Coche atiende en WhatsApp +34 711 55 71 96 e info@tusegurocoche.es; no sustituye el canal de indemnizaciones del Consorcio.
Qué hacer después de la inundación
Prioriza las indicaciones de emergencia y no accedas a zonas inestables, con corriente de agua o riesgo eléctrico. Cuando sea seguro:
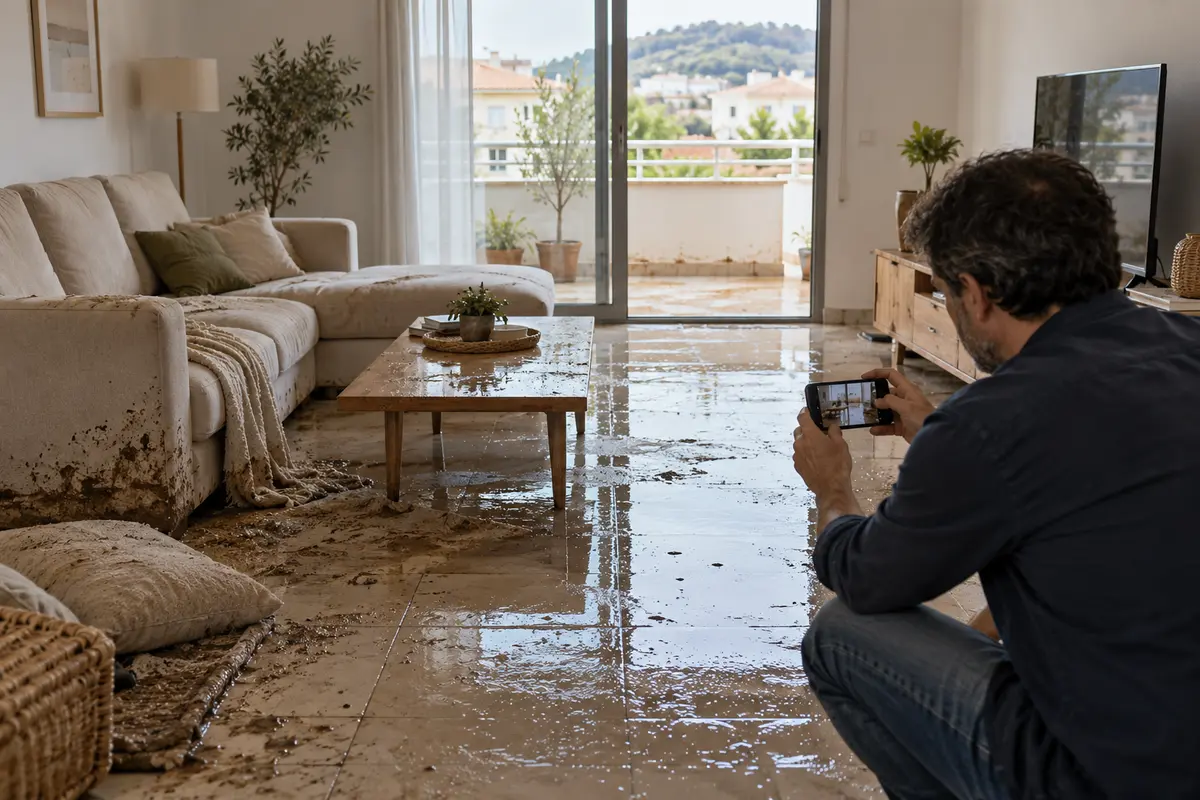
- Haz fotografías generales y de detalle antes de retirar bienes.
- Anota cuándo y dónde se produjeron los daños.
- Evita poner en marcha un vehículo inundado sin valoración técnica.
- Conserva restos o muestras cuando sea razonable y no generen peligro.
- Guarda facturas de medidas urgentes y explica por qué fueron necesarias.
- Ten a mano la póliza y el justificante de pago.
El Consorcio pide presentar la solicitud lo antes posible, por teléfono o mediante su web. Utiliza siempre los datos de contacto publicados en su dominio oficial y guarda la referencia del expediente.
Vehículo: taller y peritación
El Consorcio indica que un vehículo asegurado puede llevarse al taller habitual y que, cuando corresponda, asume el traslado a un taller razonablemente próximo. Recomienda esperar a que el perito vea el vehículo antes de reparar. Coordina el traslado y no interpretes esta información como aprobación previa de todos los gastos.
Vivienda: evita agravar el daño
Toma medidas urgentes proporcionadas para impedir que el perjuicio aumente, sin arriesgar tu seguridad. Separa una actuación de emergencia de una reforma completa y documenta lo que se retira. Si el inmueble no es habitable, pregunta qué garantía contractual existe y qué justificantes exige.
Ejemplo para separar causas
Tras lluvias intensas, el agua de un cauce desborda y entra en un garaje donde hay un coche asegurado. En la misma finca aparece una mancha antigua por una tubería interior. Aunque ambos daños coincidan en el tiempo, pueden tener causas y vías de tramitación diferentes. El ejemplo es orientativo: solo la investigación del caso permite determinar quién interviene.
Preguntas habituales
¿Necesito un seguro a todo riesgo para el coche?
No puede resumirse así. El Consorcio explica que, además del seguro obligatorio o de terceros, debe existir alguna cobertura de daños al propio vehículo, como lunas, incendio o robo. Revisa la póliza concreta.
¿Hay franquicia en coche o vivienda?
Las preguntas frecuentes del Consorcio señalan que la franquicia se ha suprimido para daños a automóviles, viviendas y comunidades de propietarios de viviendas; otros riesgos pueden tenerla. Comprueba la normativa y el expediente vigente.
¿Aviso a mi aseguradora o al Consorcio?
Pregunta a la entidad y consulta el canal oficial del Consorcio. Lo importante es no retrasar la comunicación por intentar decidir sin datos quién pagará.
Prepara tu protección antes de una emergencia
Revisa cómo elegir un seguro de hogar y las coberturas declaradas del vehículo. Para estudiar opciones futuras, utiliza WhatsApp +34 711 55 71 96 o info@tusegurocoche.es. Una consulta no activa cobertura ni garantiza admisión.
Fuentes y comprobaciones
Consorcio · Riesgos extraordinarios y solicitud de indemnización
Consorcio · Riesgos extraordinarios y solicitud de indemnización
Consorcio · Riesgos extraordinarios y solicitud de indemnización
Las condiciones particulares y generales de tu póliza determinan las garantías de tu caso. Las fotografías son ilustrativas y no muestran ofertas ni profesionales colaboradores.
Consulta tu seguro de hogar
Consulta las coberturas y requisitos. La disponibilidad de contratación está pendiente de confirmación.
Preparar mi consultaUna consulta no contrata ni activa cobertura.